
Proti razkroju Slovenije: Interventni zakon bi izkopal globoko luknjo v javnih financah
5. 10. 2026
O finančnih posledicah zakona o interventnih ukrepih za razvoj Slovenije (ZIURS) predlagatelji in podporniki neradi govorijo; kadar jih omenijo, jih ocenjujejo po občutku in preveč optimistično. Zato smo vse številke zbrali na enem mestu: iz uradnih izračunov Zavoda za pokojninsko in invalidsko zavarovanje (ZPIZ), Zavoda za zdravstveno zavarovanje Slovenije (ZZZS) in iz predloga rebalansa državnega proračuna za leto 2026. Sestavljena slika je nedvoumna – finančna luknja bo precej globlja od tiste, ki jo priznavajo predlagatelji.
Predlagatelji v spremnem besedilu k zakonu ocenjujejo, da bo zakon povzročil približno 571,1 milijona evrov primanjkljaja v državnem proračunu in blagajnah nosilcev socialnih zavarovanj skupaj. Ob tem pa ne predvidevajo nobenega nadomestnega vira za primanjkljaj. Da je to edina celovita številka, ki jo ponudijo, je že samo po sebi problematično. Pri več ukrepih namreč izpada sploh niso ovrednotili – to velja tako za znižani davek na dodano vrednost (DDV) za nekatera živila in za energente, kot za nižjo obdavčitev najemnin –, pri drugih pa so navedeni zneski nižji od ocen ustanov, ki blagajne dejansko upravljajo. Njihova ocena torej ni izračun celotnega učinka interventnega zakona, temveč zgolj spodnja meja.
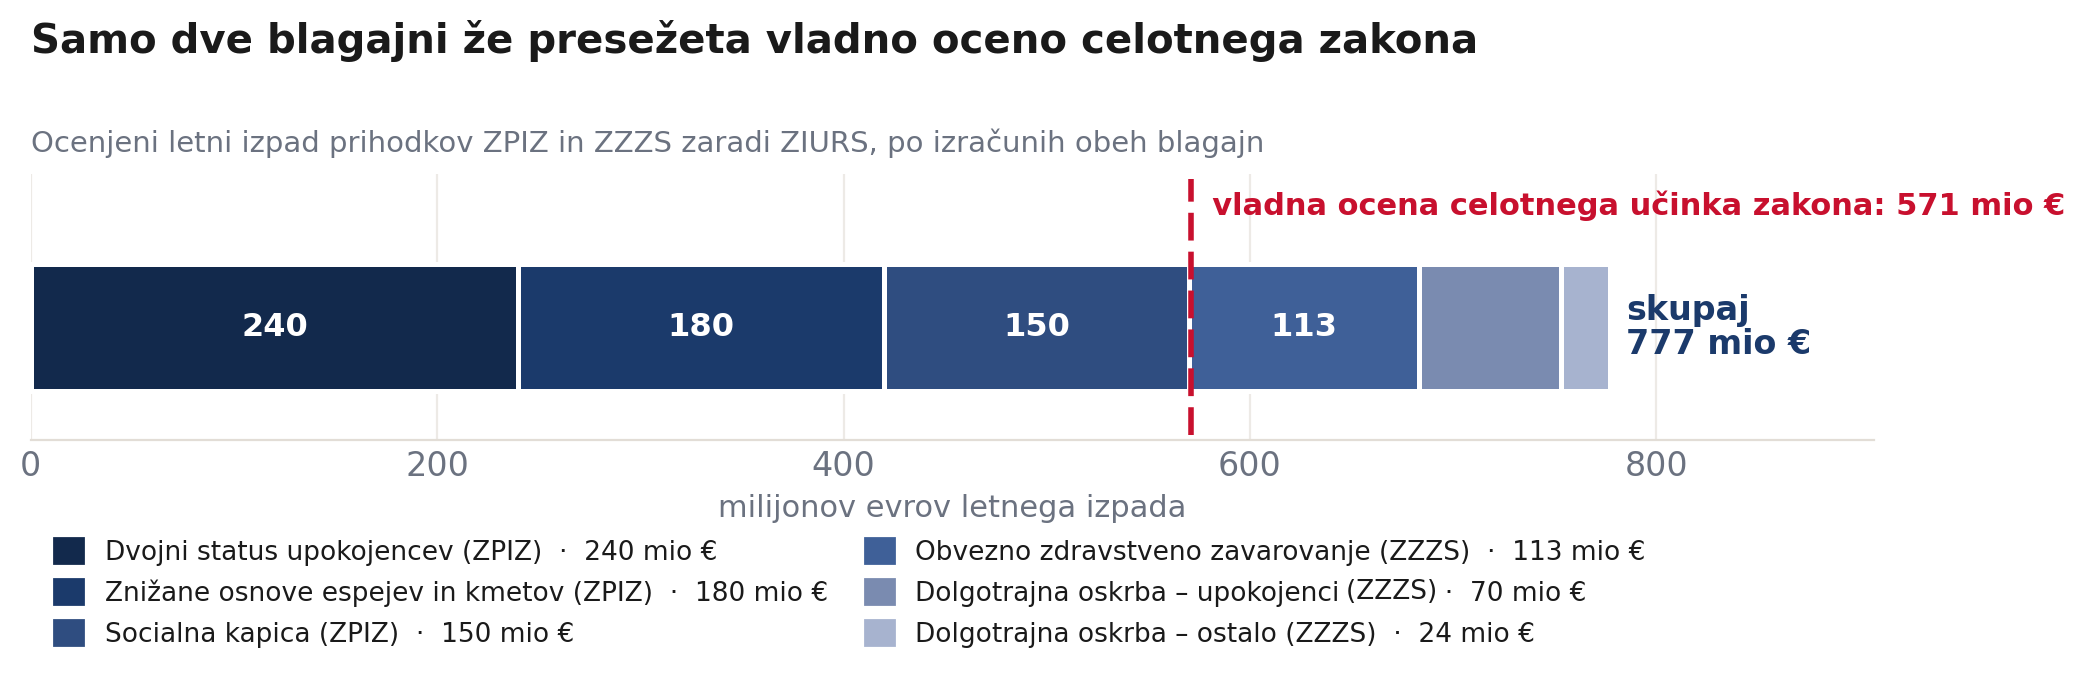
Kako velik je razkorak, pokaže že preprost seštevek. Če izračunom ZPIZ prištejemo izračune ZZZS – torej upoštevamo zgolj dve socialni blagajni, brez proračunskih izpadov –, dobimo približno 777 milijonov evrov letnega izpada. To je več, kot znaša celotna ocena predlagateljev za ves paket ukrepov. Že tretjina zakona torej preseže številko, s katero so predlagatelji opisali njegov celotni finančni učinek. Razhajanje ni naključno. Slovenski davčni sistem namreč večino sredstev za socialno državo in pravice, ki iz nje izhajajo zbere neposredno prek prispevkov – ti po podatkih Evropske komisije znašajo 16,9 odstotka BDP, več kot v povprečju v EU –, medtem ko so davki na dohodek in dobiček podpovprečni. Prav prispevki so torej finančni temelj blagajn, in prav vanje interventni zakon posega najgloblje. Vsak evro nižjih prispevkov za določene skupine prebivalstva je evro manj v sistemu, iz katerega se financirajo pokojnine, zdravstvo in dolgotrajna oskrba.
Izpad pokojninske blagajne: 570 milijonov na leto
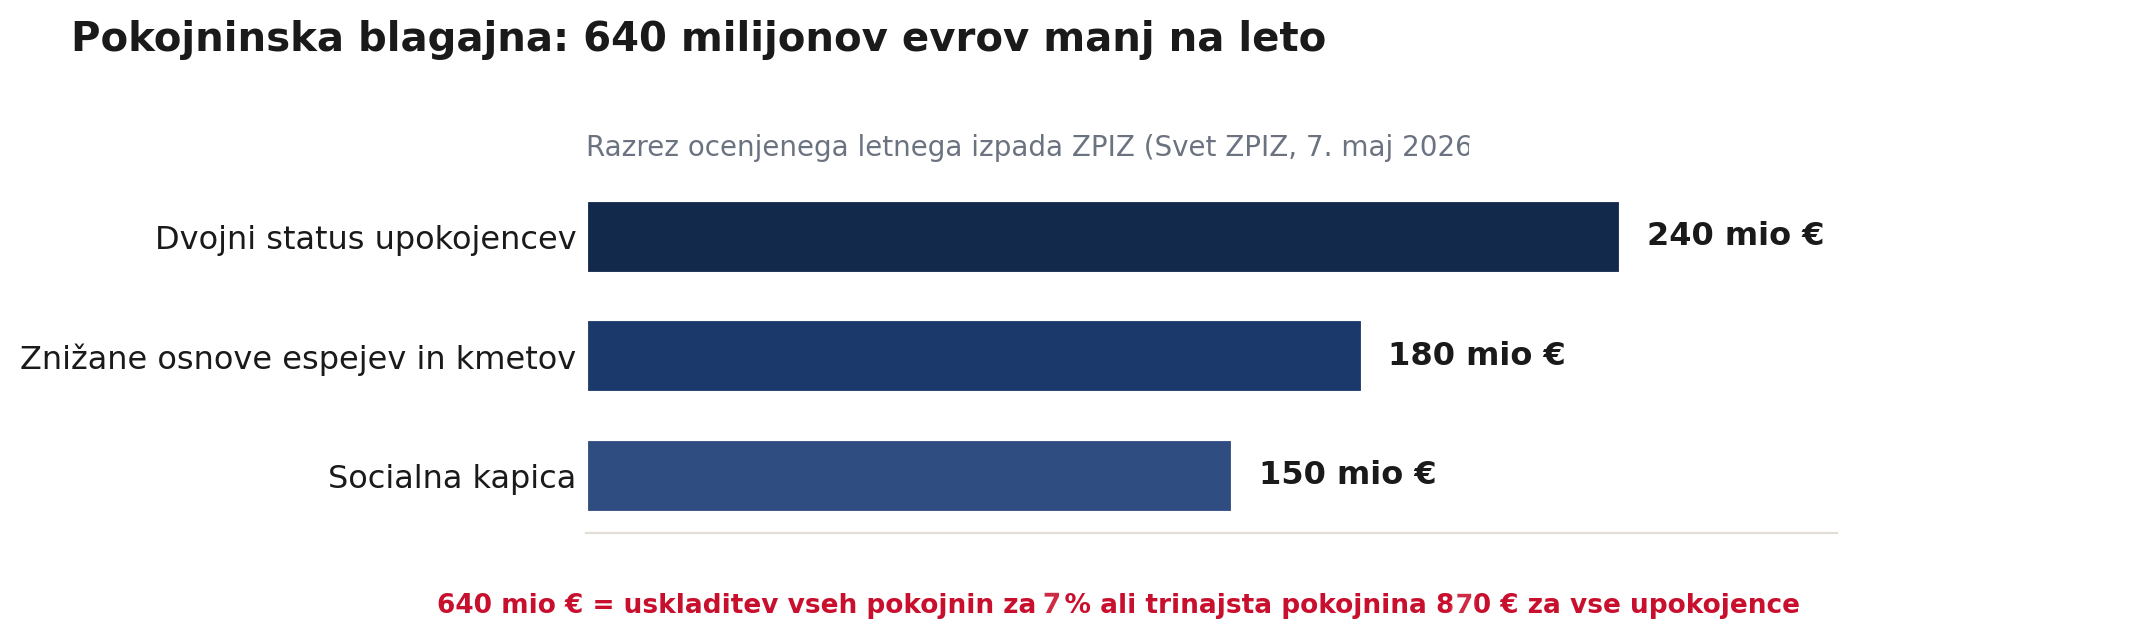
Svet ZPIZ je na seji 7. maja letos ocenil, da predlagane spremembe na letni ravni pomenijo 570 milijonov evrov manj prispevkov za pokojninsko in invalidsko zavarovanje. Znesek se sestavi iz treh posegov. Največji je dvojni status upokojencev (240 milijonov evrov), sledita znižanje zavarovalne osnove za samozaposlene in kmete (180 milijonov evrov) ter socialna kapica (150 milijonov evrov).
Velikost teh zneskov postane oprijemljiva ob primerjavi. S 570 milijoni evrov bi bilo mogoče uskladiti pokojnine vseh upokojencev za sedem odstotkov ali vsem izplačati trinajsto pokojnino v višini 870 evrov. Toliko denarja na leto naj bi po lastni presoji predlagatelja izpadlo iz sistema, ne da bi zakon predvidel, kako ga nadomestiti.
Nesorazmeren izpad prispevkov zaradi socialne kapice
Socialna kapica določa, da se prispevki ne plačujejo od dela plače nad 7500 evri bruto na mesec. Predlagatelj poudarja, da ukrep zajame le okoli odstotek zaposlenih, a naši izračuni so pokazali, da bi bilo s kapico razbremenjenih približno 1,6 odstotka zaposlenih oziroma dobrih 13.700 oseb. Povprečna osnova upravičencev do sistema socialne kapice je v letu 2024, ko je bilo takih zaposlenih 1,1 odstotka, znašala 11.081 evrov – torej precej nad pragom. Izpad za socialne blagajne bi bil zato tudi ob trenutnih številkah nesorazmerno velik glede na majhen krog upravičencev – pa tudi izrazito nepravičen, saj bi se ljudem z najvišjimi plačami prispevki odmerili le od dela dohodka, vsem drugim pa od celote.
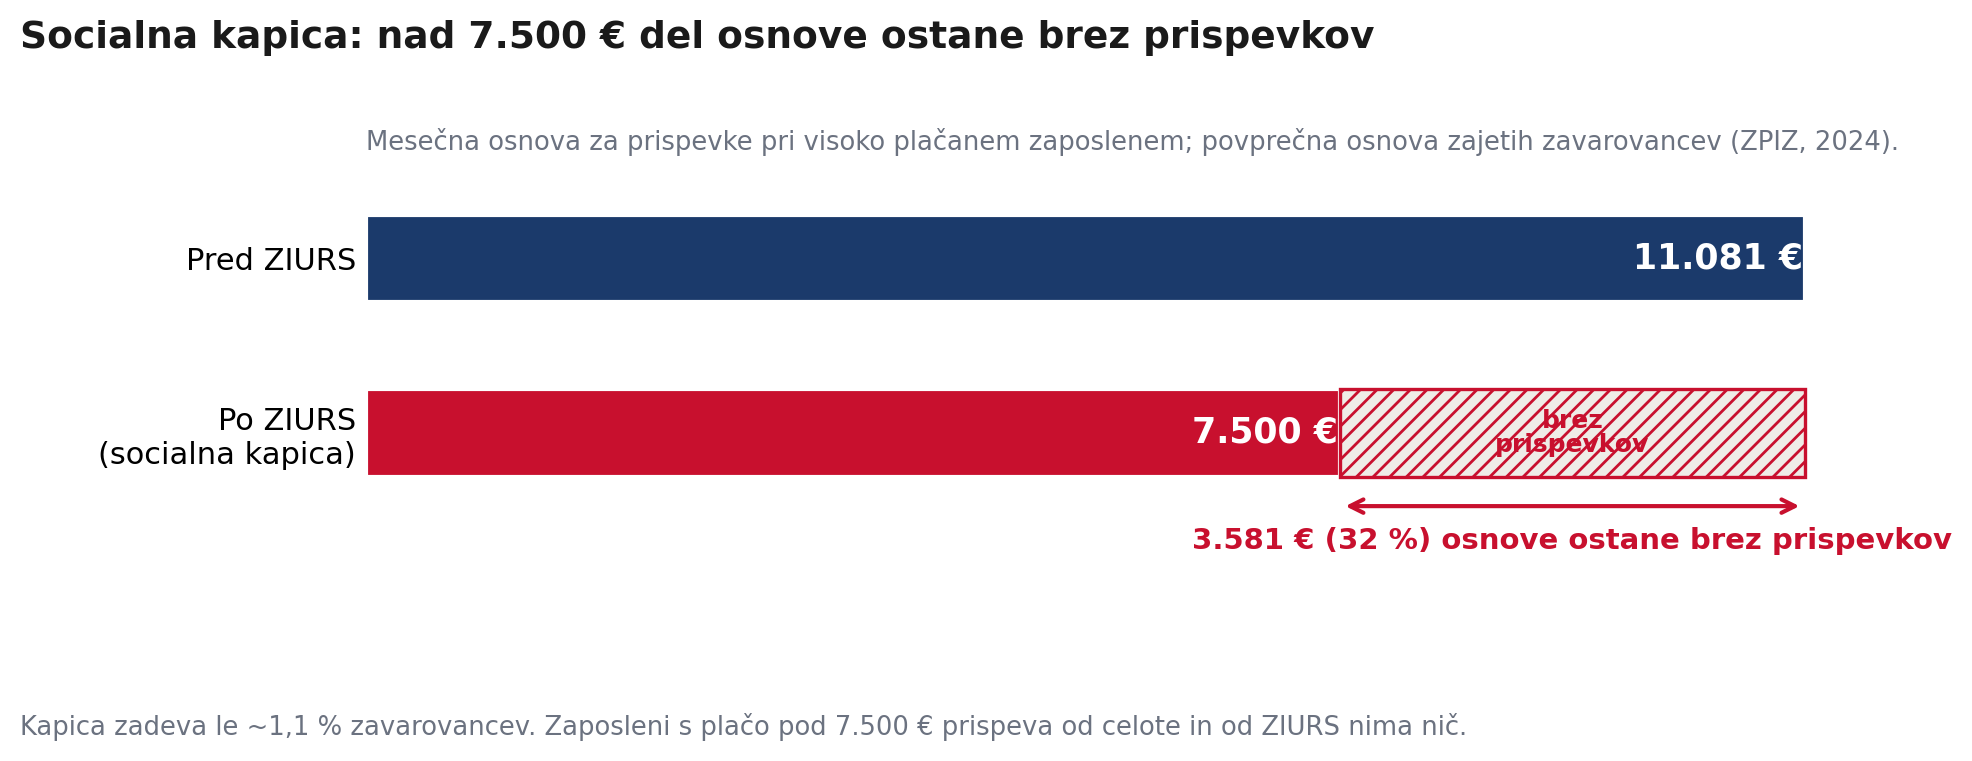
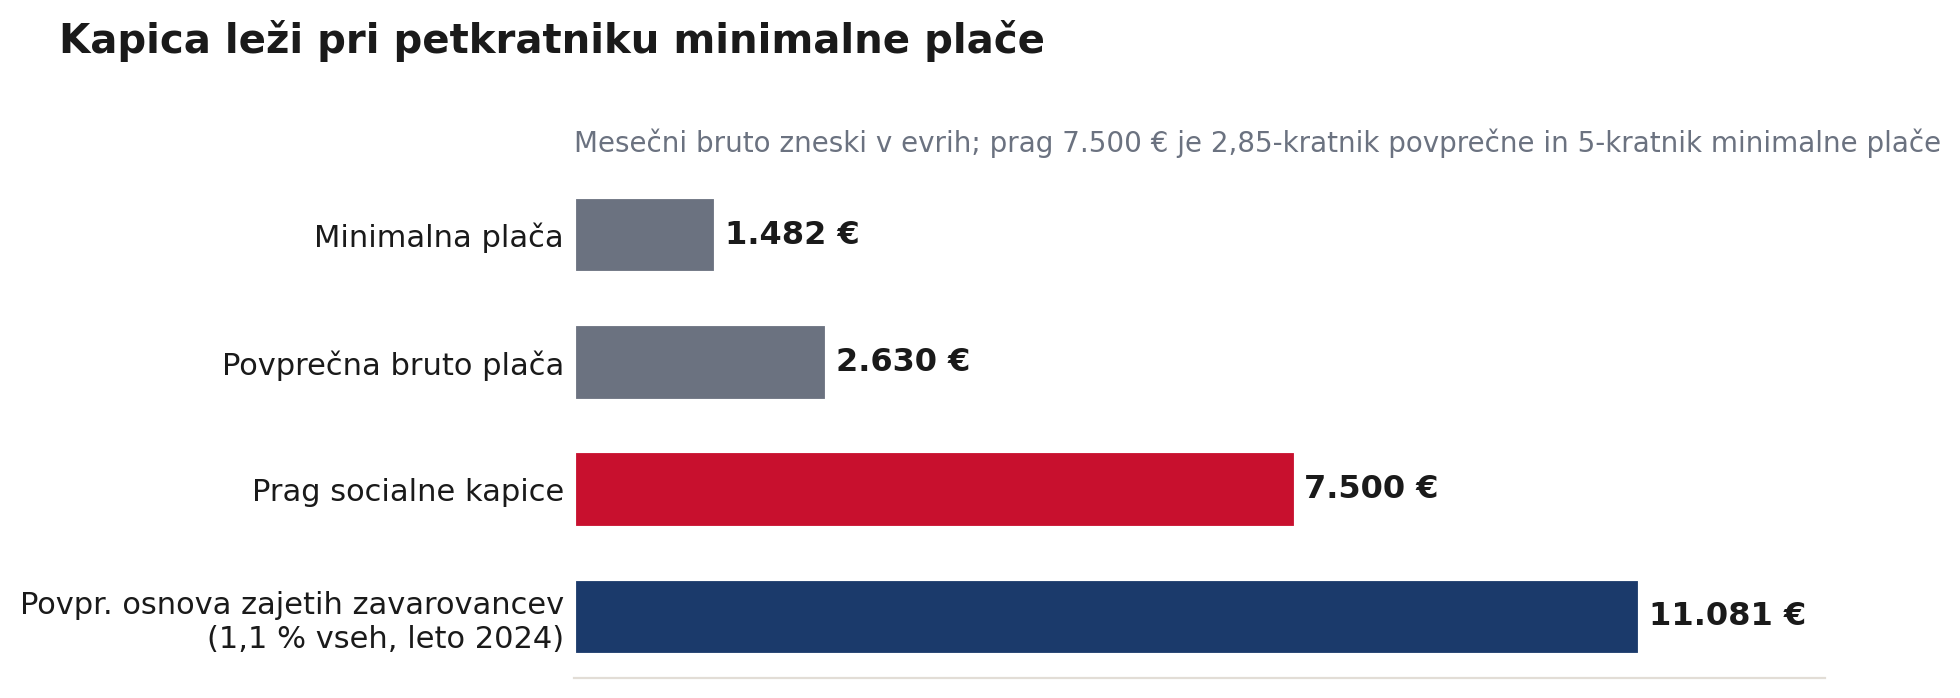
Prag socialne kapice so predlagatelji določili pri 7500 evrih bruto mesečno, kar je 2,85-kratnik povprečne bruto plače (januarja 2026 je ta znašala 2629,71 evra) in petkratnik minimalne plače (1481,88 evra). Za primerjavo: 36. člen zakona o pokojninskem in invalidskem zavarovanju (ZPIZ-2) razmerje med najnižjo in najvišjo pokojninsko osnovo omejuje na ena proti štiri. Ker se znesek kapice ne bi usklajeval, bi se krog razbremenjenih z leti tiho širil, izpad pa povečeval.
Ocene se najbolj razhajajo pri učinku znižanja dohodnine za samozaposlene in kmete
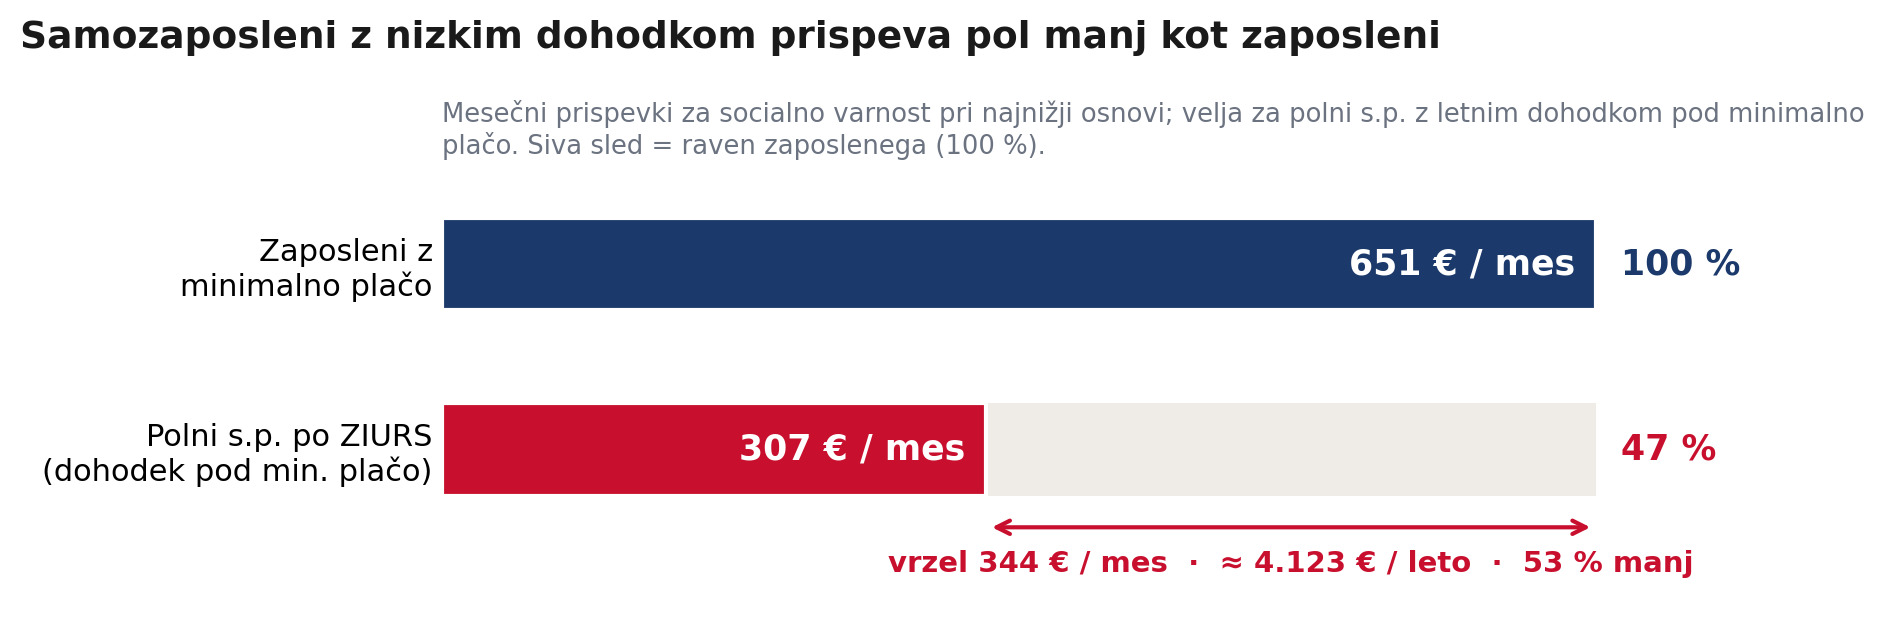
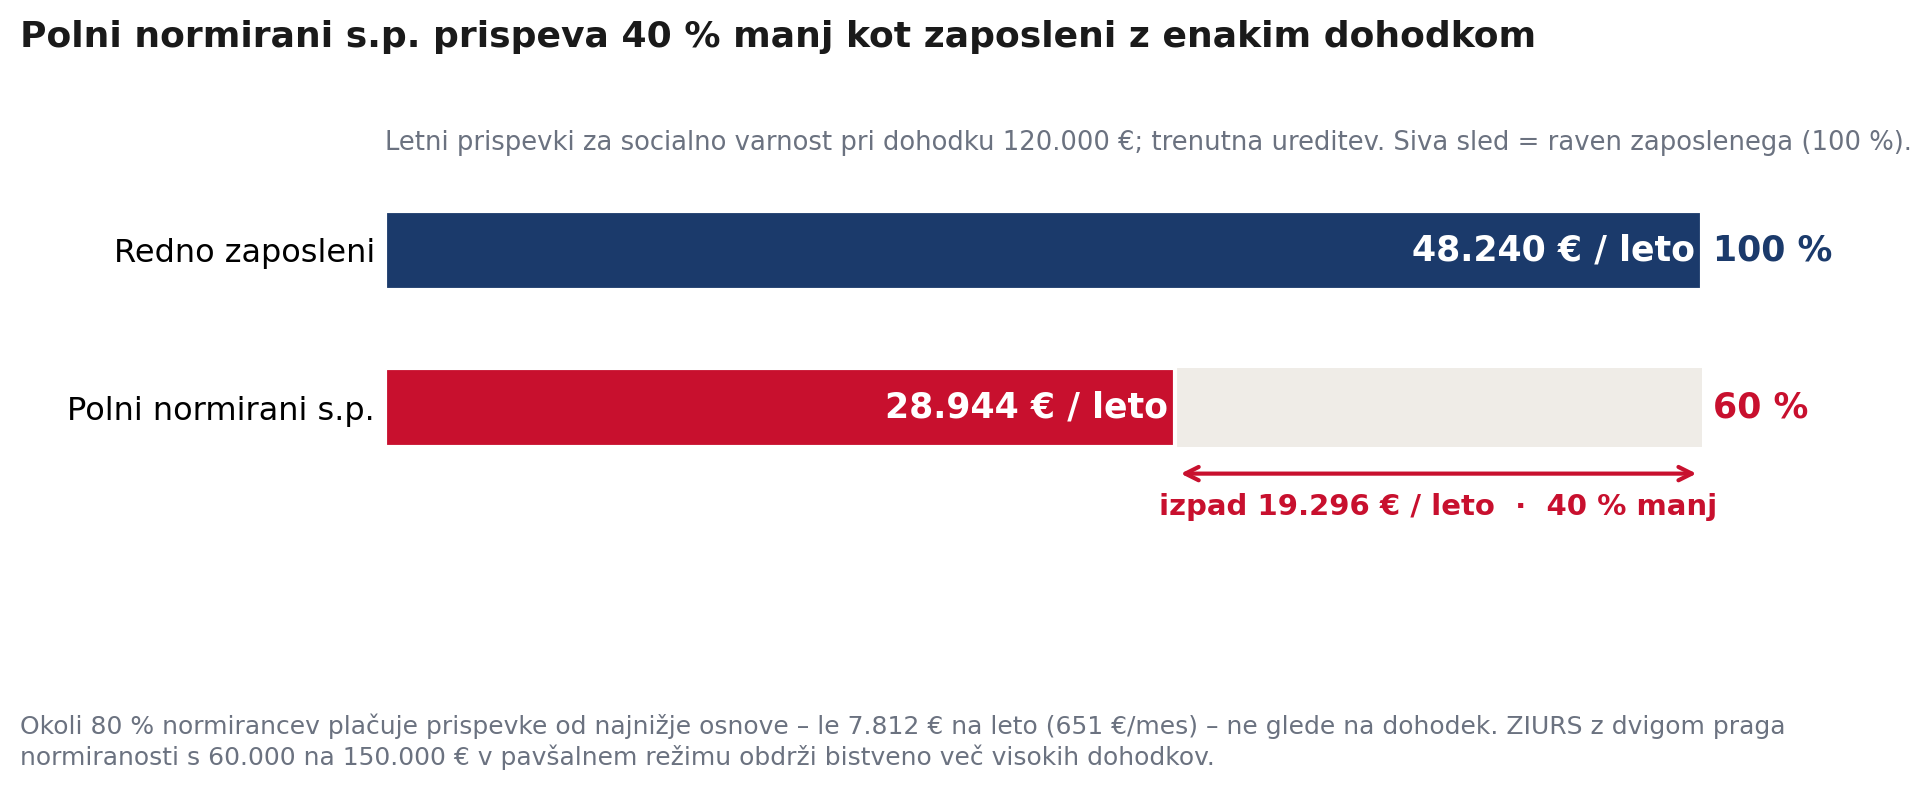
Pri znižanju zavarovalne osnove za samozaposlene in kmete se ocene predlagatelja in ZPIZ razhajajo za dvakrat. Predlagatelj govori o 90 milijonih evrov, ZPIZ o 180 milijonih evrov manj prispevkov letno zgolj iz naslova pokojninskega zavarovanja. Razhajanje je vidno že na ravni posameznika: samozaposleni, ki bi prispevke plačeval od 45 odstotkov minimalne plače, bi mesečno v blagajne vplačal 307 evrov, zaposleni z minimalno plačo pa 651 evrov. Razlika znaša 344 evrov na mesec oziroma 4123 evrov na leto, ne 250 evrov, kot navaja predlagatelj. Že sedaj normiranec s 120.000 evri prihodka na leto plača 28.944 evrov prispevkov, zaposleni z enako maso prejemkov pa 48.240 evrov.
Znižanje prispevne osnove tako ni le finančno vprašanje, temveč poskus širitve prekarnosti. Število normiranih samostojnih podjetnikov se je od leta 2017 skoraj podvojilo; okoli dve tretjini jih ima prihodke do 30 tisoč evrov letno, stopnja tveganja revščine med samozaposlenimi pa je v letu 2024 znašala 24,7 odstotka. Nižja prispevna osnova pomeni tudi nižje pokojnine in slabši materialni položaj v starosti, kar breme le prestavi v prihodnost. Ukrep bi bil po vrsti tretja sprememba davčne ureditve normirancev od začetka leta 2025. Te so tako pogoste, da učinkov prejšnjih sprememb sploh še ni mogoče izmeriti.
Največji posamični izpad prinaša »dvojni status« upokojencev: možnost hkratnega prejemanja polne pokojnine in plače. ZPIZ ga ocenjuje na 240 milijonov evrov letno. V letu 2026 del pokojnine ob nadaljevanju dela prejema 22.333 ljudi; prehod vseh teh na stoodstotno izplačilo bi imel po naši oceni finančne posledice, primerljive s tem, kot da bi se naenkrat upokojilo dodatnih 24.500 ljudi. Ob tem zakon prek novele zakona o delovnih razmerjih uvaja tudi prenehanje pogodbe ob izpolnitvi upokojitvenih pogojev, torej obliko obveznega upokojevanja, za katero je ustavno sodišče v preteklosti že presodilo, da je neustavno. Delovno razmerje bo tako delavcu avtomatično prenehalo ob izpolnitvi polnih upokojitvenih pogojev (40 let pokojninske dobe brez dokupa, 60 let starosti v letu 2026 in 2027), nadaljevanje dela pa bo odvisno od soglasja delodajalca.
Poseg je toliko bolj sporen, ker odpravlja ukrep, ki finančno vzdržnost sistema dejansko krepi. Veljavna ureditev od leta 2020 omogoča prostovoljno podaljšanje aktivne dobe z izplačilom dela pokojnine (40 odstotkov prva tri leta, nato 20 odstotkov) ob ugodnejšem vrednotenju pokojninske dobe (prva tri leta tri odstotke na leto namesto 1,36 odstotka). Število tistih, ki upokojitev prostovoljno odložijo, raste za okoli pet odstotkov na leto: v razmerah demografskega prehoda gre za ravno tisto vedenje, ki blagajno razbremenjuje. Dvojni status to spodbudo nadomesti z izplačilom polne pokojnine ob polni plači, ob hkratni uvedbi »prisilnega upokojevanja«. Kar učinkuje ravno nasprotno, saj pomeni znižanje povprečne upokojitvene starosti in dodatno breme za blagajno. Ureditev je poleg tega diskriminatorna do fizičnih delavcev, ki se upokojujejo po 40 letih pokojninske dobe brez dokupa: prav ti do dvojnega statusa ne bodo upravičeni do 60. leta (v letu 2026 in 2027), saj zakon ne priznava olajšav na starost.
Zdravstvo in dolgotrajna oskrba
Za drugo blagajno je ločen izračun pripravil ZZZS. Po analizi, predstavljeni na skupščini 6. maja letos, bo zaradi interventnega zakona na letni ravni zbranih 113 milijonov evrov manj za obvezno zdravstveno zavarovanje in 24 milijonov evrov manj za dolgotrajno oskrbo – skupaj 137 milijonov evrov manj. Posebej izpostavljena je dolgotrajna oskrba, kjer se učinki obeh blagajn seštevajo: ukinitev obveznega prispevka za upokojence bi po oceni ZPIZ pomenila več kot 70 milijonov evrov manj prilivov letno, preostali ukrepi po oceni ZZZS pa še okoli 24 milijonov evrov manj. Skupaj to znese slabih 100 milijonov evrov letnega izpada samo na tem področju. Po razčlenitvi ZZZS izpad pri dolgotrajni oskrbi izvira iz treh ukrepov hkrati: socialne kapice, znižanih osnov samozaposlenih in kmetov ter ukinitve prispevka za popoldanske samostojne podjetnike, ki skupaj zajamejo okoli 122.600 zavezancev. Isti ukrepi torej hkrati zmanjšujejo prilive v vse tri blagajne.
Blagajne, ki jih interventni zakon načrtno prikrajša za prihodke, so z rebalansom deležne še manj proračunskih transferjev. In to v trenutku, ko država tudi brez tega komaj ostaja pod maastrichtsko mejo primanjkljaja treh odstotkov bruto domačega proizvoda. Že letos sredi leta smo presegli polovico načrtovanega letnega zneska, primanjkljaj v rebalansu za 2026 pa že znaša 2,9 odstotka BDP. Če interventni zakon hkrati izprazni proračun in socialne blagajne, ni jasno, od kod naj država najde sredstva za uravnoteženje javnih financ, ne da bi še dodatno posegla vanje.
Ta izpad zadeva novo vzpostavljeni sistem socialnega zavarovanja, ki niti organizacijsko niti finančno še ni dokončno vzpostavljen, interventni zakon pa bi ga povsem onemogočil. Zakon o dolgotrajni oskrbi (ZDOsk) namreč državo zavezuje k pokrivanju primanjkljaja le do 190 milijonov evrov na leto, po načrtih ZZZS, pripravljenih še pred potrditvijo interventnega zakona, pa naj bi v namenski blagajni že leta 2028 primanjkovalo okoli 242 milijonov evrov. Odprava prispevka torej pospešuje pot k doplačevanju storitev iz žepa uporabnikov, ki ga zakon o dolgotrajni oskrbi predvideva že z letom 2028.
Vpliv na proračun, ki ga predlagatelji sploh niso ovrednotili
Del ukrepov bremeni neposredno državni proračun, a prav tu so predlagatelji najbolj skopi s številkami. Znižanje dohodnine od oddajanja premoženja v najem s 25 na 15 odstotkov (za mlade in mlade družine na pet odstotkov) zadeva vir, iz katerega je bilo leta 2025 pobranih okoli 89 milijonov evrov dohodnine; ocene izpada predlagatelj ne poda, prav tako ne mehanizma, ki bi zagotovil, da se davčna razlika prelije v nižje najemnine in ne v prihodke najemodajalcev (podobno znižanje leta 2022 samih najemnin ni znižalo). Znižanje DDV za nekatera živila na pet odstotkov in za energente na 9,5 odstotka prav tako ostane brez ocene izpada in brez varovalke pred prelivanjem v dobičke trgovcev. Omejitev odškodnin za nepremoženjsko škodo pri delu na 20 neto povprečnih plač pa v najhujših primerih pomeni znižanje z dosedanjih zneskov do 400 tisoč evrov.
Skupna poteza teh ukrepov je odsotnost resne presoje njihovih učinkov. Znižani DDV in nižja obdavčitev najemnin veljata za vse, ne le za tiste, ki jih podražitve najbolj prizadenejo. Država z mankom v proračunu tako enako subvencionira vse, medtem ko bi ciljan ukrep ob enakem manku lahko več pomoči namenil najranljivejšim. Za posameznega potrošnika je učinek majhen, za proračun pa je izpad realen: kombinacija, ki nasprotuje prav tistemu socialnemu namenu, s katerim predlagatelj ukrepe utemeljuje.
Rebalans proračuna blagajne stiska še z druge strani
Zbrane številke dobijo dodatno težo ob pogledu na predlog rebalansa državnega proračuna za leto 2026. Da bo pomen teh premikov jasen, je treba vedeti, da se socialne blagajne ne financirajo le iz prispevkov: državni proračun jih vsako leto dopolnjuje z velikimi transferji – v pokojninsko blagajno je leta 2025 prispeval približno 1,52 milijarde evrov, v zdravstveno pa več kot 509 milijonov evrov. Prav ta proračunski dotok je tisto, kar blagajnama omogoča kritje pravic, ko lastni prispevki ne zadoščajo, zato je pomembno, v katero smer ga rebalans premakne.
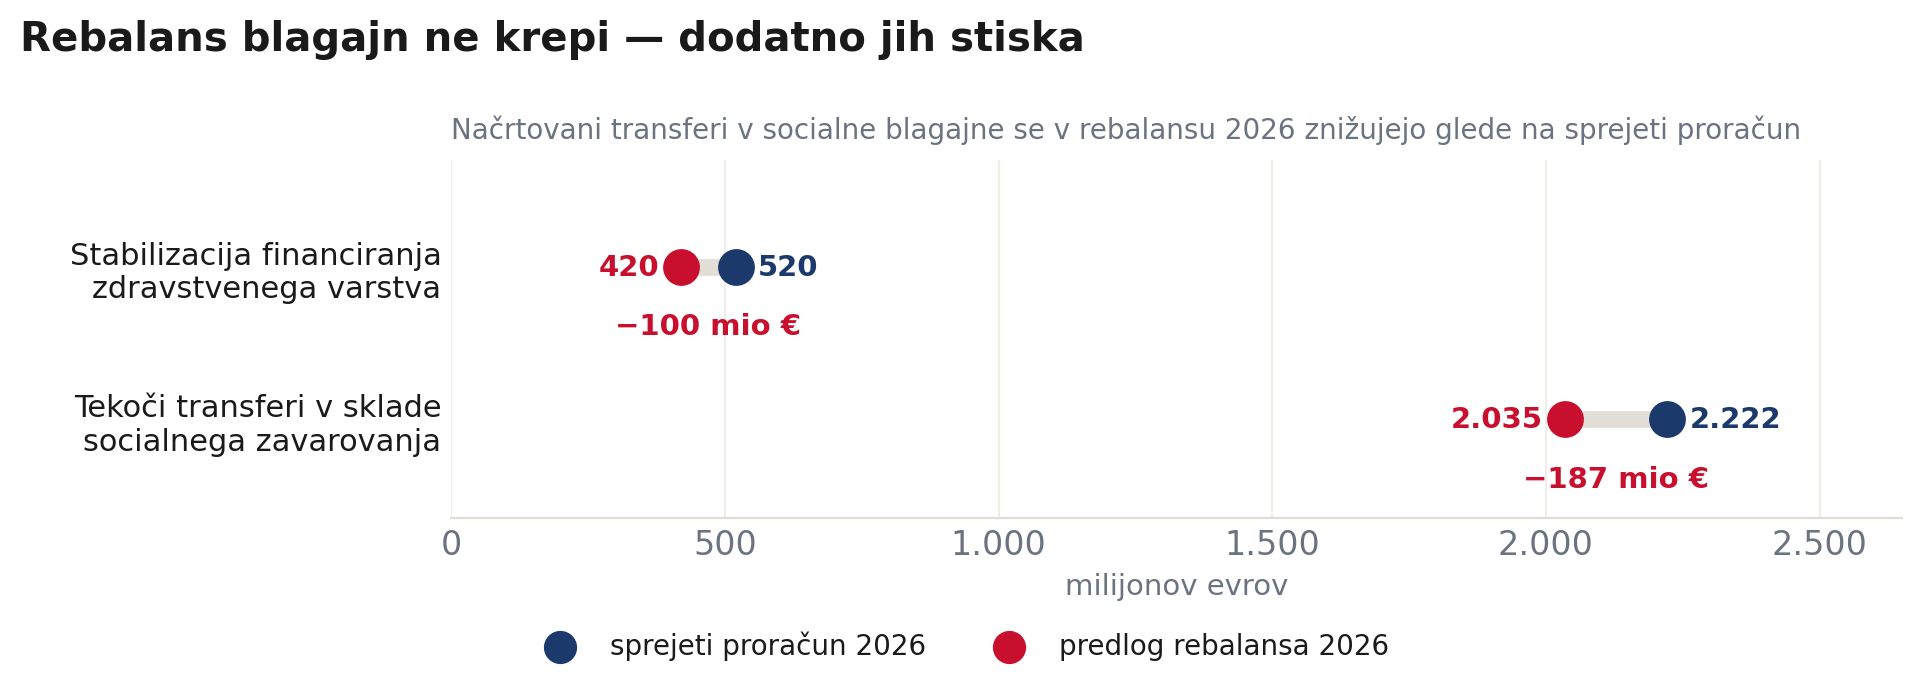
Rebalans načrtovani primanjkljaj »poslabšuje« za 110,7 milijona evrov, na 2.218,2 milijona evrov oziroma 2,9 odstotka BDP (delež BDP ostaja enak kot v sprejetem proračunu, poslabša se nominalni znesek). Znotraj tega se tekoči transferji v sklade socialnega zavarovanja – torej ravno zgoraj opisani proračunski dotok v ZPIZ in ZZZS – znižujejo za 187 milijonov evrov (z 2.222,1 na 2.035,2 milijona evrov), pravica porabe za stabilizacijo financiranja zdravstvenega varstva – namenski proračunski dodatek zdravstveni blagajni – pa se s predlogom zakona o rebalansu proračuna vrača s 520 na 420 milijonov evrov, torej za 100 milijonov evrov manj. Hkrati proračun za kritje pokojninskih obveznosti sega po enkratnem viru – do 176 milijonov evrov iz sklada Slovenskega državnega holdinga. Že to, da mora seči po takšnem izrednem viru za tekoče obveznosti, kaže, da je pokojninska blagajna pod pritiskom tudi brez interventnega zakona.
Šele s tem ozadjem postane jasno razvidno, zakaj rebalans proračuna in interventni zakon delujeta v isto smer. Ob izpadu prispevkov bi pričakovali, da bo država blagajnama namenila več proračunskih sredstev; rebalans ravna nasprotno in dotok znižuje. Blagajne so tako stisnjene z obeh strani hkrati – na strani lastnih prihodkov jih prikrajša interventni zakon, na strani proračunskega dopolnjevanja pa rebalans proračuna. Krog je s tem sklenjen. Pri tem je dovolj povedno že to, da vlada verjame, da naj bi pokojninska blagajna, ki bo potrebovala enkratni vložek iz sklada Slovenskega državnega holdinga že za izpolnjevanje tekočih obveznosti, hkrati »prenesla« 640 milijonov evrov manj prispevkov na leto.
Kaj številke povedo skupaj?
Ko jih zberemo na kup, se pokaže naslednje: samo po izračunih ZPIZ in ZZZS bosta socialni blagajni na leto izgubili okoli 777 milijonov evrov, k čemur je treba prišteti neovrednotene proračunske izpade iz naslova najemnin, DDV in odškodnin. Predlagatelji celotni učinek interventnega zakona ocenjujejo na 571 milijonov evrov in zanj ne predvidijo nobenega nadomestnega vira. Razlika med obema ocenama je jedro problema: zakon posega v dohodke države in socialnih blagajn v obsegu, ki ga te brez dodatnih sredstev ne morejo prenesti, učinek pa je subvencija najbolje plačanih, samozaposlenih in podjetij na račun vseh, ki prispevamo od celote svojega dohodka.
Pri tem ne gre za vprašanje razlike v računski metodi, temveč v odgovornosti. Predlagatelji gradijo konkurenčnost na nižanju stroškov dela in prispevkov, čeprav prav ta pot po ugotovitvah Urada za makroekonomske analize in razvoj (UMAR) ne vodi v razvoj, temveč v gospodarstvo z nizko dodano vrednostjo in nižjo kakovostjo življenja. Sredstva, ki bi jih zakon odvzel blagajnam, niso teoretična: iz njih se plačujejo pokojnine, zdravstvene storitve in dolgotrajna oskrba, blagajne pa so tudi brez uveljavitve zakona na robu vzdržnosti. Ker ta trenutek uveljavitev zakona zadržuje rezultat zakonodajnega referenduma, še ostaja čas, da se te številke kritično ovrednotijo, predlagatelji pa zakon umaknejo, preden se iz samih ocen spremenijo v izpad, ki ga bo treba pokriti z znižanjem pravic tistih, ki jim je zakon obljubljal razbremenitev.
Miha Poredoš,
foto Egor Vikhrev/Unsplash
Delavska enotnost
To besedilo je bilo najprej objavljeno v tematski številki z naslovom Interventni zakon za razkroj Slovenije – miti in resnice (september 2026) Delavske enotnosti, glasila ZSSS. In edinega rednega periodičnega delavskega časopisa, ki nepretrgoma izhaja že 84 let, od novembra 1942. Ter nujnega vira informacij za vse delavke in delavce, sindikalistke in sindikaliste, delovne ljudi, ki jih zanimajo pomembne, relevantne, kompleksne teme, s pomočjo katerih lahko bolje razumemo svet, v katerem živimo.
Na Delavsko enotnost se lahko naročite tukaj. E-izvod tematske številke Interventni zakon za razkroj Slovenije – miti in resnice pa je mogoče tudi kupiti, in sicer s klikom na spodnjo grafiko:

 Nalagam ...