
Interventni zakon samo še bolj spodbuja prekarizacijo
12. 10. 2026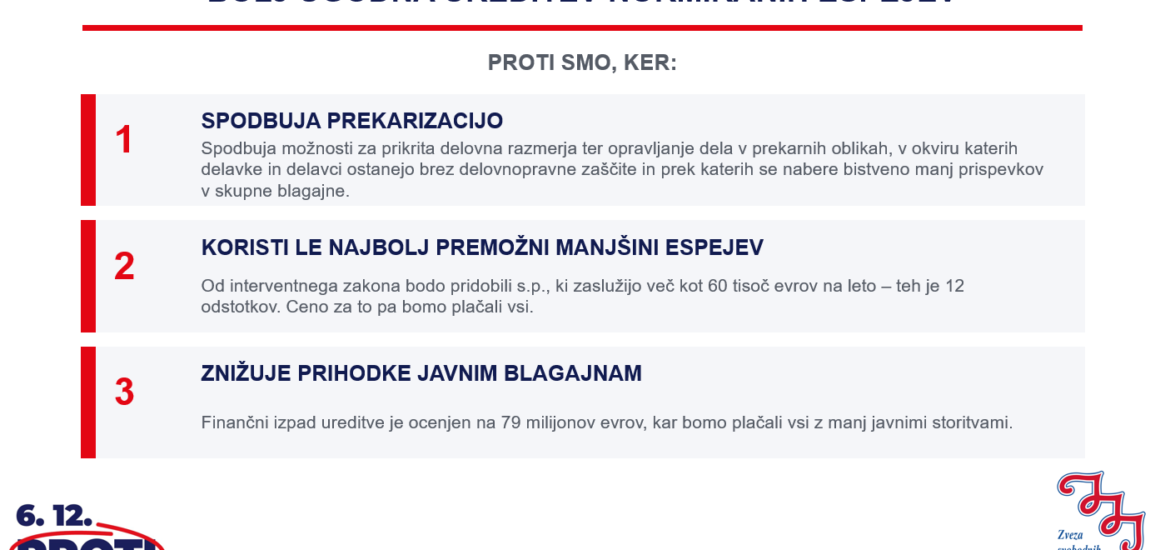
»Interventna koalicija« želi uvesti dvig meje za ohranitev statusa normiranega espeja, in sicer s 120 tisoč evrov na 150 tisoč evrov za polni espe in s 50 tisoč evrov na 70 tisoč evrov za popoldanski espe. Predlagana je tudi vzpostavitev progresivne lestvice za obdavčitev normirancev. Hkrati se obveznost, da je normiranec invalidsko in pokojninsko zavarovan za polni delovni čas vsaj devet mesecev, znižuje na pet mesecev. Predlagano pa je tudi črtanje prepovedi ponovnega vstopa v sistem normirancev.
Sprememba zgornjega praga in prilagoditev lestvice normiranih odhodkov pomeni, da tisti, ki bodo povečali svoje prihodke v naslednjih letih, iz sistema ne bodo izstopili, tisti, ki že sedaj prilagajajo svoje poslovanje, da ostanejo v okviru sistema normirancev, pa bodo obseg poslovanja še razširili. Povečuje se torej tveganje za prilagajanje poslovanja in sivo ekonomijo z namenom, da bi normiranec ostal v sistemu zaradi ugodne davčne obravnave. Predlagana sprememba ima tako negativen vpliv na plačilo prispevkov in davkov.
Prav tako negativno vpliva na blagajne socialne varnosti in samo še širi polje prekarizacije. Predlog razširja tveganje za pojav prekarizacije in tveganje revščine pri najslabše plačanih normirancih, saj skuša narediti status normiranega espeja privlačnejši in »cenejši«. Plačevanje prispevkov od najnižje oziroma od nizkih osnov za plačilo prispevkv vodi tudi v nižje pokojnine in slabši materialni položaj v starosti, kar pomeni, da bo predlog poleg nižjih prispevkov v pokojninsko blagajno vplival tudi na nižje dohodke upokojenk in upokojencev. Zniževanje omenjene obdavčitve pa tudi ne bo prispevalo k večji konkurenčnosti in produktivnosti gospodarstva, saj se nanaša zgolj na majhno število samostojnih podjetnikov, ki zaslužijo največ.
Kaj se spreminja?
Predlog zakona torej dviguje mejo za ohranitev statusa normiranega espeja s 120 tisoč na 150 tisoč evrov za polni espe in s 50 tisoč na 70 tisoč evrov za popoldanski espe. Namesto sedanje ureditve, po kateri se do 60 tisoč evrov prizna 80 odstotkov normiranih odhodkov, nad tem zneskom pa nič, bi veljala nova progresivna lestvica, ki pri višjih prihodkih omogoča uveljavljanje višjih odhodkov:
| Obstoječe | Predlog | ||
| Do 60.000 € | 80 % | do 100.000 € | 80
% |
| Nad 60.000
€ |
0 % | 100.000 € – 120.000 € | 70% |
| 120.000 € – 150.000 € | 40
% |
||
| nad 150.000 € | 0 % |
Podobno se spreminja tudi lestvica za popoldanske normirance: sedaj se do 12.500 evrov prizna 80 odstotkov odhodkov, med 12.500 in 30 tisoč evrov 40 odstotkov, nad 30 tisoč evrov pa nič. Po predlogu bi do 50 tisoč evrov veljalo 80 odstotkov, med 50 tisoč in 70 tisoč evrov 70 odstotkov, nad 70 tisoč evrov pa spet nič.
| Obstoječe | Predlog | ||
| Do 12.500 € | 80 % | Do 50.000 € | 80 % |
| 12.500 € – 30.000
€ |
40 % | 50.000 € –
70.000 € |
70 % |
| Nad 30.000 € | 0 % | Nad 70.000 € | 0 % |
Poleg tega se obveznost, da je normiranec invalidsko in pokojninsko zavarovan za poln delovni čas vsaj devet mesecev v letu, znižuje na pet mesecev. Ukinjena pa je tudi zdaj veljavna prepoved ponovnega vstopa v sistem normirancev, potem ko ga je nekdo zapustil.
Spremembe bodo koristile manjšini
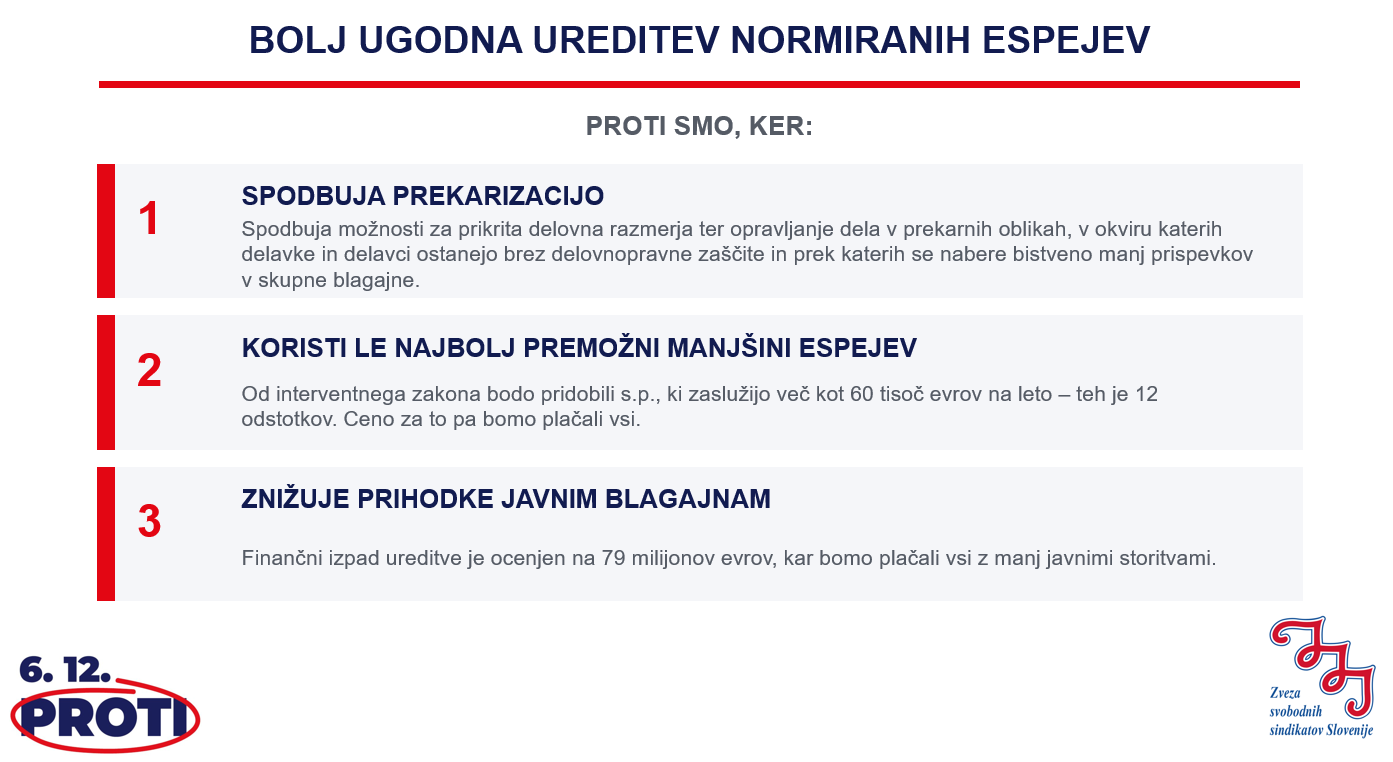
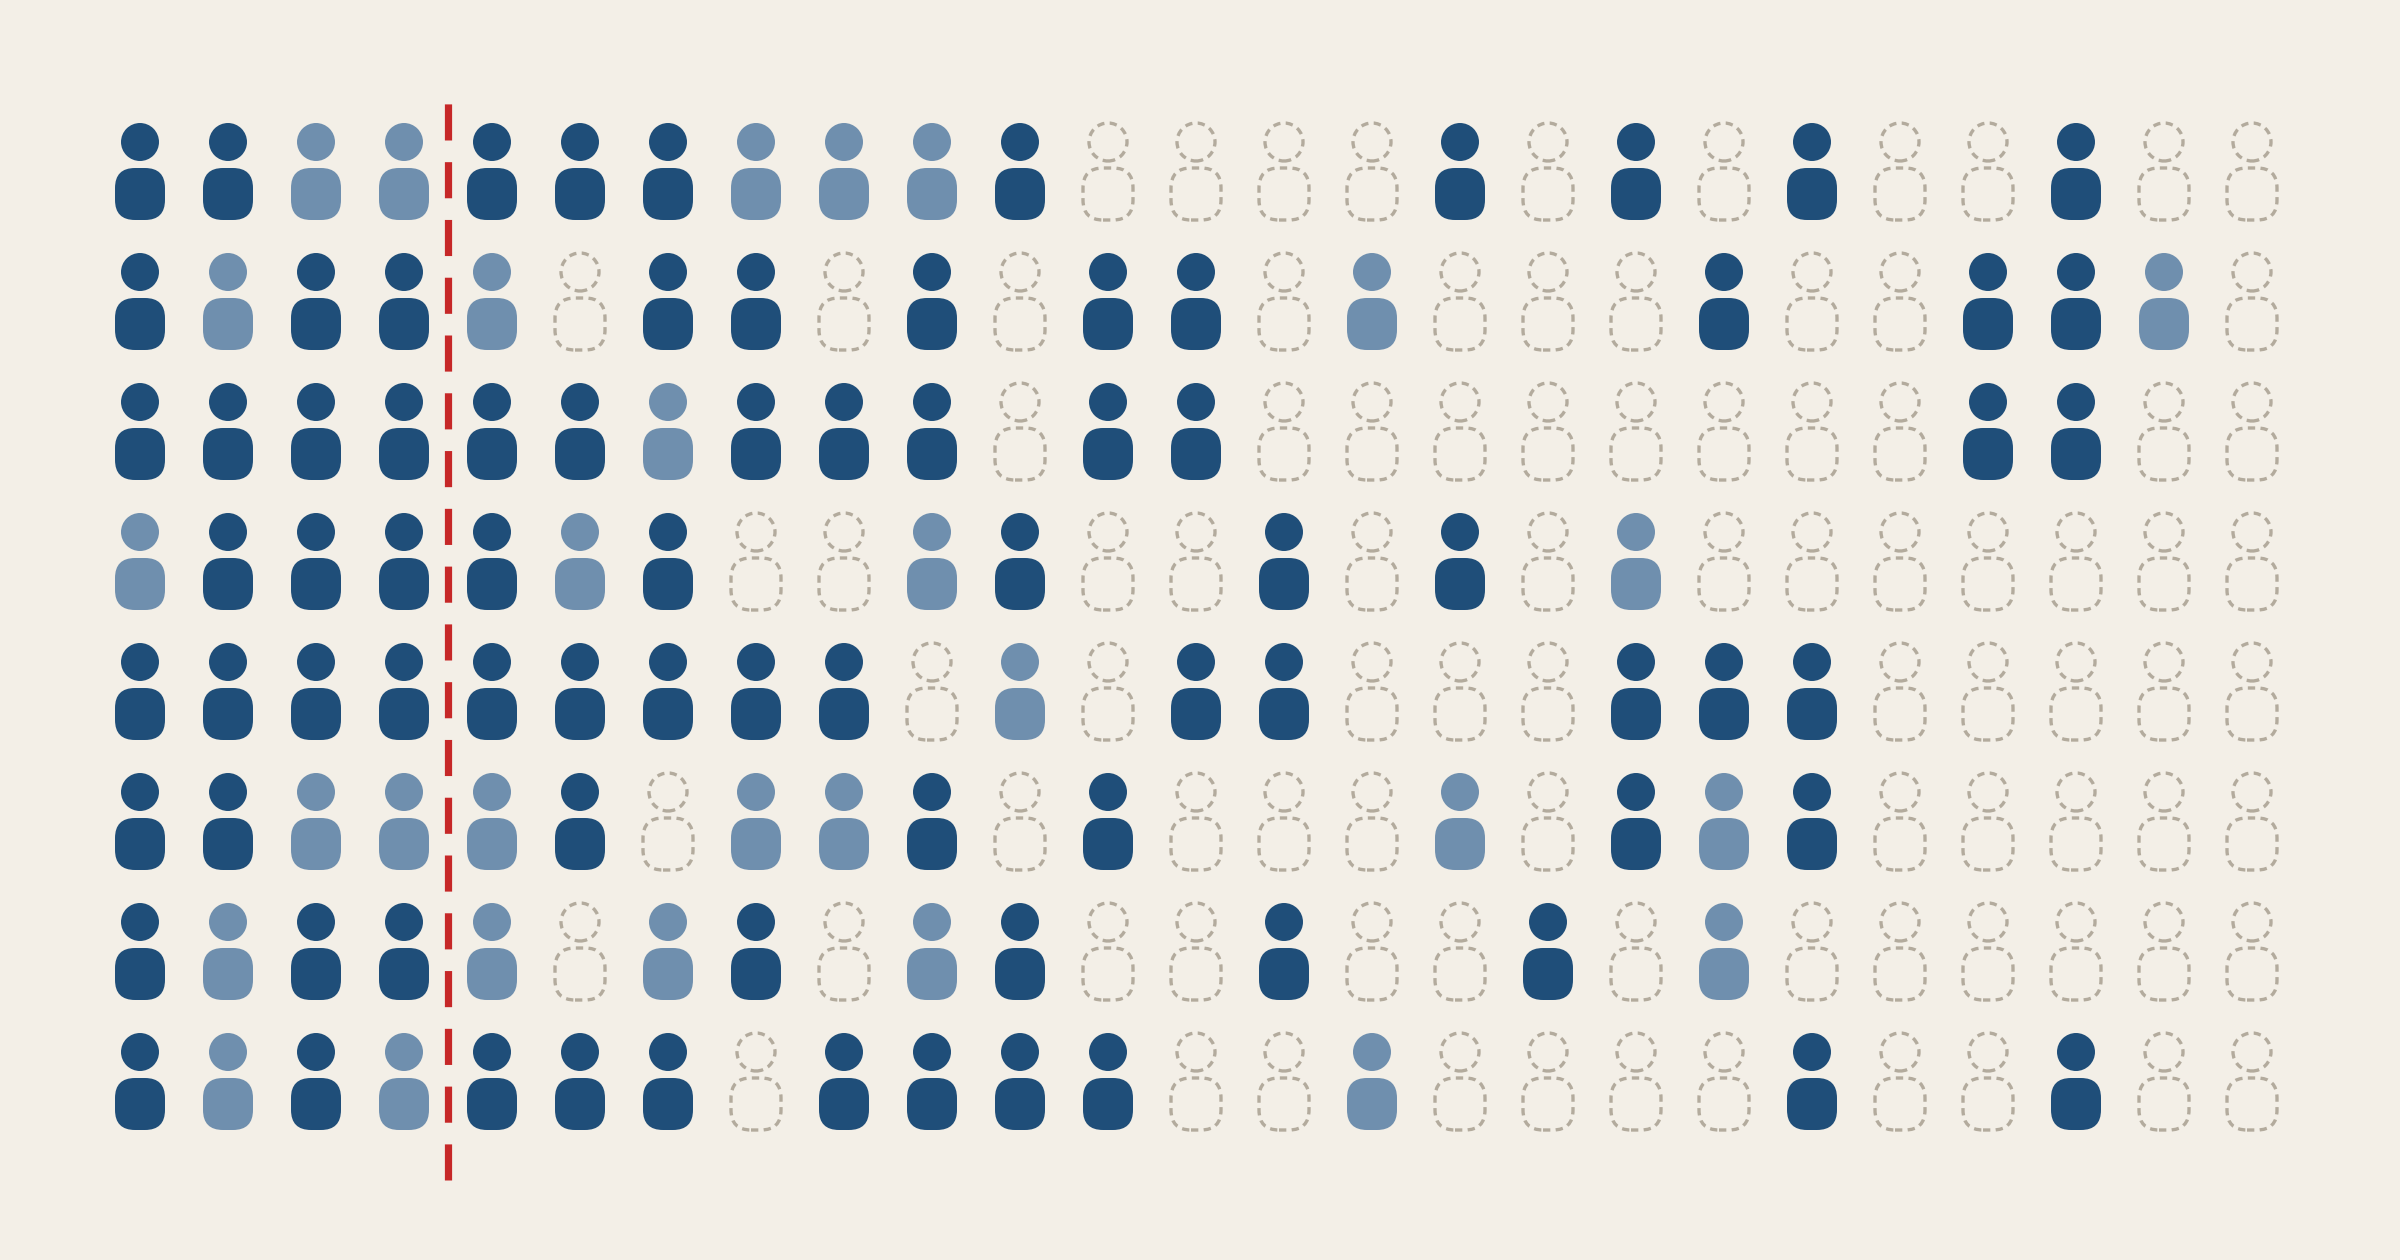
Analiza podatkov finančne uprave pokaže, da bi sprememba pravil pustila brez vsakršne koristi veliko večino normirancev. Kar 85 odstotkov normirancev, torej okoli 73 tisoč od skupno približno 85 tisoč, ima prihodke do 50 tisoč evrov letno in se pri njih ne bi spremenilo nič. Korist bi imelo le okoli 12 tisoč normirancev s prihodki nad 60 tisoč evrov letno, kar je zgolj približno 14 odstotkov vseh normirancev – od tega ima nad 100 tisoč evrov prihodkov le okoli 2,5 odstotka oziroma dva tisoč espejev.
Prihranek pri dohodnini pri tem strmo narašča z višino prihodkov. Pri prihodkih do 60 tisoč evrov se višina dohodnine praktično ne spremeni, pri 80 tisoč evrih prihodka znaša prihranek okoli 3200 evrov na leto, pri 120 tisoč evrih okoli 9200 evrov, pri najvišjih prihodkih okoli 150 tisoč evrov pa lahko doseže tudi 16.100 evrov letnega prihranka. Po oceni pristojnih naj bi se zaradi tega državni proračun letno odpovedal več kot 67 milijonom evrov dohodnine – vendar je dejanski učinek na javne finance verjetno še večji.
Manj sredstev za pokojnine in zdravstvo
Sprememba pa ne vpliva le na sistem dohodnine in višino pobranih davkov, temveč tudi na višino prispevkov za socialno varnost. Normiranci že sedaj v primerjavi z zaposlenimi in espeji v sistemu dejanskih prihodkov in odhodkov plačujejo bistveno manj prispevkov. Kar 80 odstotkov normirancev prispevke plačuje po najnižji osnovi, kar je primerljivo z delavci, ki letno zaslužijo do 18 tisoč evrov. Pri prihodkih 120 tisoč evrov normiranec letno prispeva 28.944 evrov prispevkov, medtem ko delavec pri enakem znesku prispeva 48.240 evrov. Pri povprečni plači so skupni prispevki delavca in delodajalca za približno 65 odstotkov višji od prispevkov normiranca po najnižji osnovi.
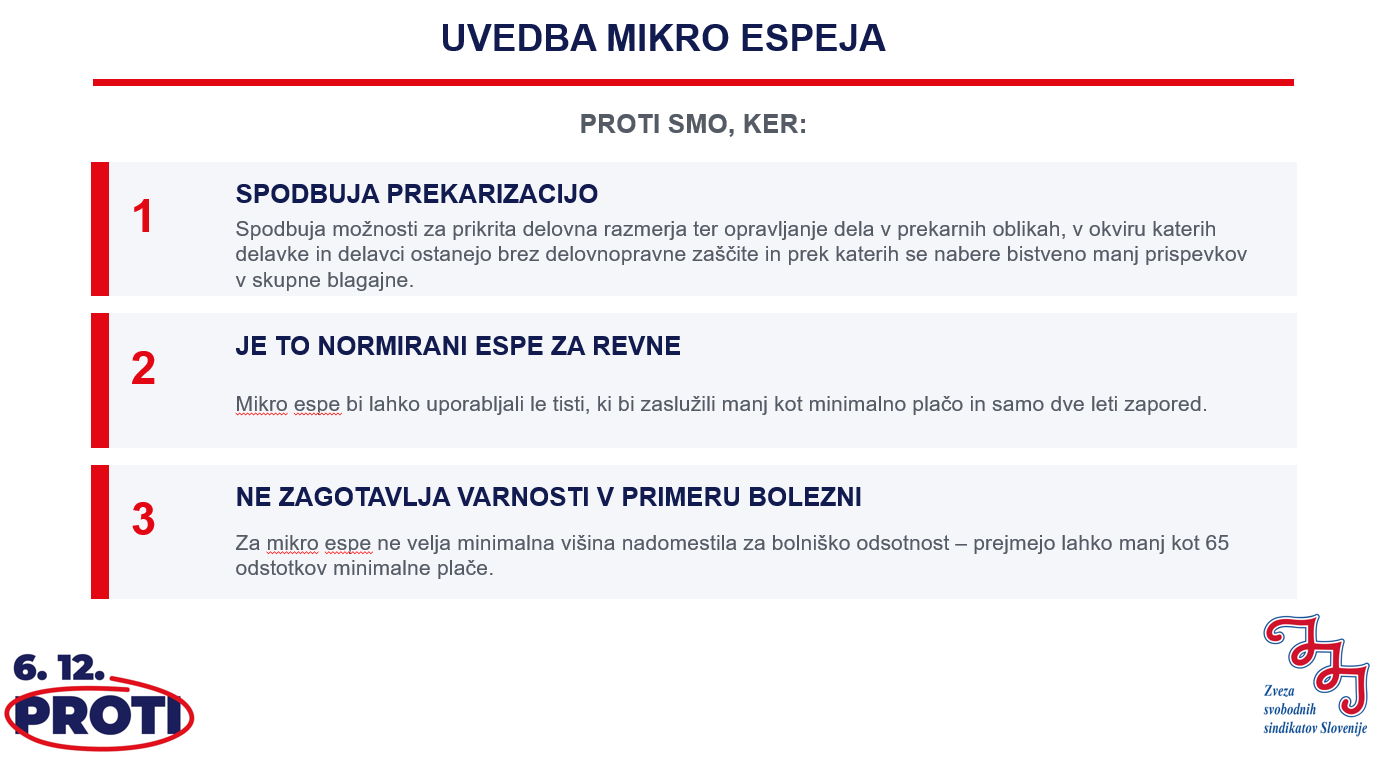
Podobna logika velja tudi za t. i. mikro espeje. Po sedanji ureditvi se prispevki za socialno varnost plačujejo od osnove v višini 60 odstotkov povprečne bruto plače preteklega leta, kar v letu 2026 znaša 1521,62 evra in mesečni prispevek 651,05 evra. Po predlogu interventnega zakona bi bila osnova le 45 odstotkov minimalne plače, torej 666,85 evra, mesečni prispevek pa bi znašal 307,43 evra, kar je 343,62 evra oziroma 4123,44 evra na leto manj vplačanih prispevkov na osebo. Manj vplačanih prispevkov pomeni manj sredstev za pokojnine, zdravstvo in dolgotrajno oskrbo, katerih blagajne so že danes v primanjkljaju.
Trend, ki ga interventni zakon samo še krepi
Podatki kažejo na stalno rast števila normiranih podjetnikov: od leta 2017 se je njihovo število skoraj podvojilo, medtem ko se je število espejev v sistemu dejanskih prihodkov in odhodkov v istem obdobju zmanjšalo za 10 odstotkov. Okoli dve tretjini normirancev ima prihodke do 30 tisoč evrov letno, dobrih osem odstotkov oziroma okoli 8000 espejev pa presega 60 tisoč evrov letnih prihodkov. Ob nadaljevanju trenda bi lahko v prihodnjih letih število normirancev s prihodki nad 60 tisoč evrov naraslo na okoli 10 tisoč.
Dvig zgornjega praga in prilagoditev lestvice pomenita, da tisti, ki bodo v prihodnjih letih povečali prihodke, iz sistema normirancev ne bodo izstopili, tisti, ki že sedaj prilagajajo poslovanje, da bi ostali v sistemu, pa bodo obseg poslovanja lahko še razširili. S tem se povečuje tudi tveganje prilagajanja poslovanja in sive ekonomije, katere namen je ostati v nižjem davčnem razredu.
Več prekarizacije in tveganja revščine
Predlog ima negativen vpliv tudi na blagajne socialne varnosti in širi polje prekarizacije. Ker skuša narediti status normiranega espeja privlačnejši in »cenejši«, povečuje tveganje prekarizacije in revščine prav pri najslabše plačanih normirancih. Po podatkih iz leta 2024 je stopnja tveganja revščine pri samozaposlenih znašala kar 24,7 odstotka. Plačevanje prispevkov od najnižjih pokojninskih osnov vodi v nižje pokojnine in slabši materialni položaj v starosti, kar pomeni, da bo predlog, poleg nižjih prispevkov v pokojninsko blagajno, vplival tudi na nižje dohodke prihodnjih upokojenk in upokojencev.
Obenem znižanje obdavčitve pri tem ne bo prispevalo niti k večji konkurenčnosti niti k produktivnosti gospodarstva, saj se nanaša zgolj na razmeroma majhno število samostojnih podjetnikov, ki že sedaj zaslužijo veliko.
Nenehne spremembe davčne ureditve so škodljive
Predlagana sprememba obdavčitve normirancev bo, če bo sprejeta, že tretja sprememba davčne ureditve normiranih espejev od 1. januarja 2025. Država kot zakonodajalec torej področje spreminja tako pogosto, da so nove spremembe sprejete, še preden se prejšnje sploh udejanjijo oziroma odrazijo v praksi. Tovrstne pogoste zakonodajne spremembe tako ustvarjajo nestabilno davčno in pravno okolje, ob tem pa je premalo pozornosti namenjene preučitvi dejanskih učinkov novih ureditev.
Predlagane spremembe obdavčitve normirancev torej ne pomenijo ukrepov ali spodbud za manjša podjetja, nasprotno, predlog odpira vrata širši sivi ekonomiji in poglablja tveganje za prekarizacijo in revščino med tistimi, ki v sistemu normirancev niso po svoji izbiri.
Gregor Inkret
Delavska enotnost
Ta članek je bil najprej objavljen v tematski številki z naslovom Interventni zakon za razkroj Slovenije – miti in resnice (september 2026) Delavske enotnosti, glasila ZSSS. In edinega rednega periodičnega delavskega časopisa, ki nepretrgoma izhaja že 84 let, od novembra 1942. Ter nujnega vira informacij za vse delavke in delavce, sindikalistke in sindikaliste, delovne ljudi, ki jih zanimajo pomembne, relevantne, kompleksne teme, s pomočjo katerih lahko bolje razumemo svet, v katerem živimo.
Na Delavsko enotnost se lahko naročite tukaj. E-izvod tematske številke Interventni zakon za razkroj Slovenije – miti in resnice pa je mogoče tudi kupiti, in sicer s klikom na spodnjo grafiko:

 Nalagam ...